
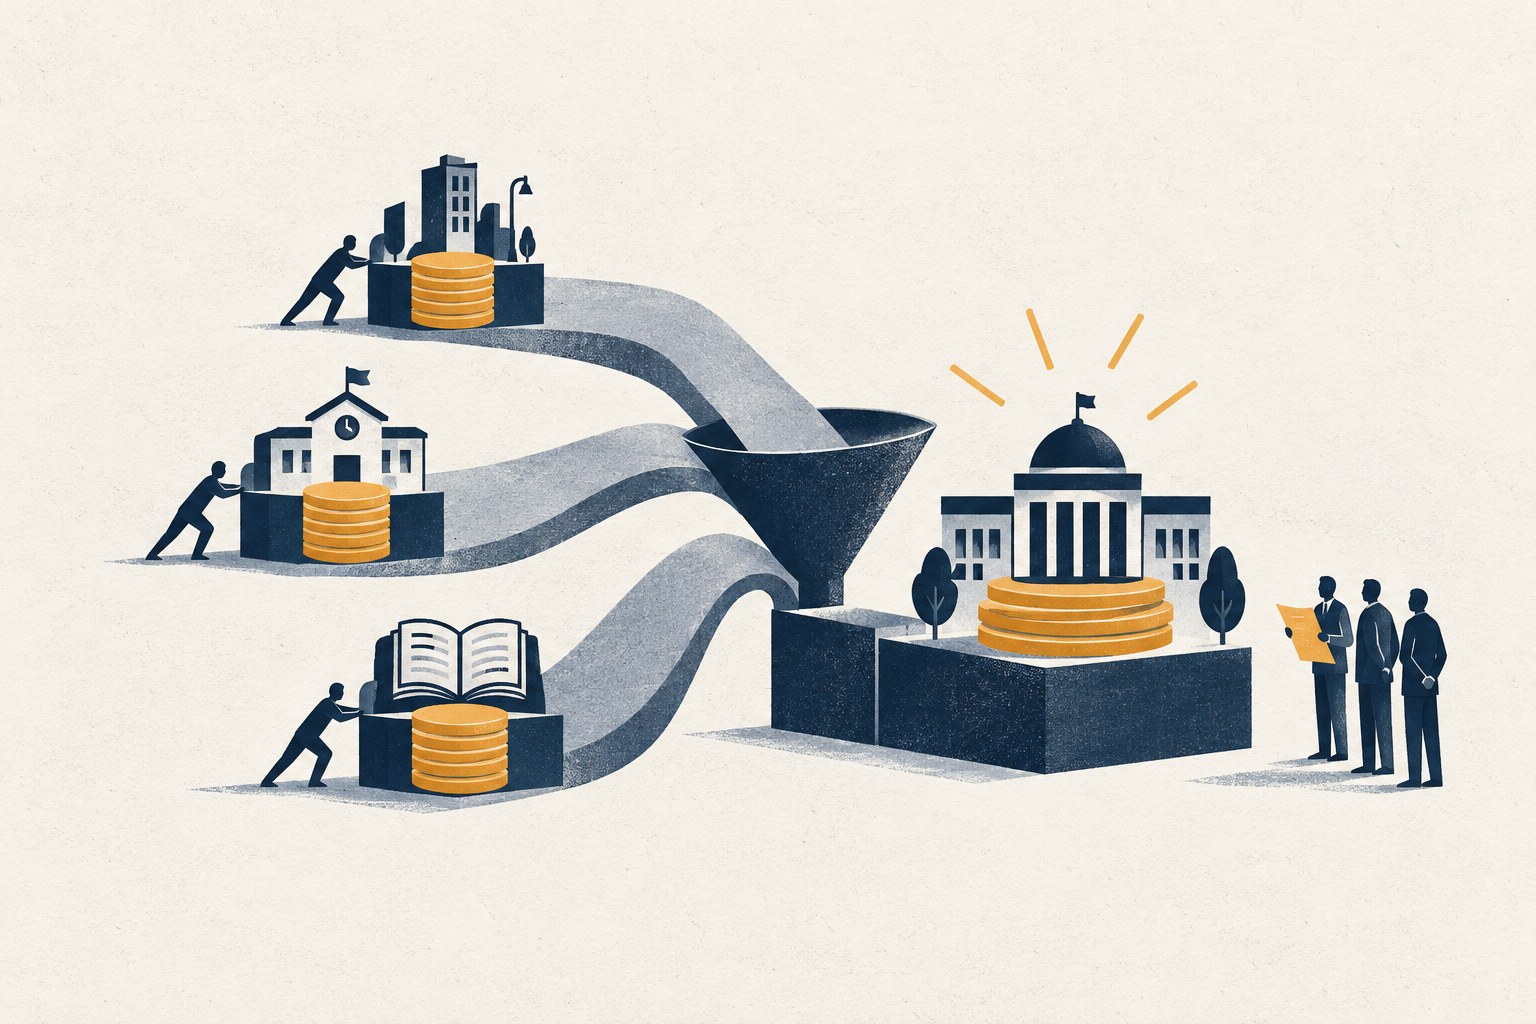
地方财政的一项税制调整进入征求意见阶段。据华尔街见闻报道,财政部、税务总局于2026年8月28日公布《中华人民共和国地方附加税法(征求意见稿)》,拟将城市维护建设税、教育费附加、地方教育附加合并为地方附加税。这是拟议改革,并非新税种已经实施。
这三项税费已有相当规模。报道列出的2025年收入分别为5170亿元、2382亿元和1582亿元,合计9134亿元。北京国家会计学院副院长李旭红接受新华社采访时表示,合并之后,地方附加税“有望成为地方税体系中的第一大税种”。这一判断指向改革后的可能地位,而非已经实现的结果。
征求意见稿提出,地方附加税实行11%—13%的幅度税率。具体适用税率由省、自治区、直辖市人民政府提出,报同级人大常委会决定,并报全国人大常委会和国务院备案。地方获得的是在全国统一税率区间内提出具体税率的空间,而不是不受区间约束的定税权限。
在适用对象上,征求意见稿规定,地方附加税纳税人为在中国境内缴纳增值税、消费税的单位和个人。报道同时交代,现有城市维护建设税用于城市维护和建设,地方教育附加主要用于教育事业,教育费附加主要用于改善中小学办学条件。
改革的意义也不宜直接等同于地方增收。财政部财政科学研究所原所长贾康接受《财经》采访时表示,“不能说税负增加特别明显”,改革的关键意义是分税制框架下地方税体系建设的实质性步骤。他指出,2016年“营改增”后,营业税不再存在,地方主体税种建设问题更加突出。
另一项变化是将两项教育附加纳入统一的税收立法。贾康认为,由“费”转“税”契合税收法定要求。中国财政科学研究院原院长、中国宏观经济学会副会长刘尚希对《财经》表示,三项税费统一以“税”的名义立法,实质上是对历史遗留“以费代税”问题的一次性清理。就目前公布的方案而言,核心是税费合并、地方税率形成机制和立法规范的调整。
仅供信息参考,不构成投资建议。
原始来源:土地财政退潮,地方政府的钱从哪里来?