Bernstein:美国586GW数据中心计划仅199GW可信
据华尔街见闻援引Bernstein 10月11日更新的数据中心可信度模型,北美8858个项目合计586GW的已宣布、在建或土地储备容量中,仅199GW被评为真实可信,约占34%;其余387GW停留在公告或缺乏实质进展的阶段。 Bernstein按开发阶段、租户质量、开发商历史记录和州级监管风险进行筛查,分别剔除198GW、113GW、48GW和28GW。
 观澜日知观世界|涨认知|见未来
理解变化,发现价值AI · 科技 · 金融 · 开源
金融资讯:精选前沿动态、来源清晰的解读与实用资源。
据华尔街见闻援引Bernstein 10月11日更新的数据中心可信度模型,北美8858个项目合计586GW的已宣布、在建或土地储备容量中,仅199GW被评为真实可信,约占34%;其余387GW停留在公告或缺乏实质进展的阶段。 Bernstein按开发阶段、租户质量、开发商历史记录和州级监管风险进行筛查,分别剔除198GW、113GW、48GW和28GW。
支持资本市场的两项货币政策工具正加力实施。据华尔街见闻11月11日报道,股票回购增持再贷款利率下调0.25个百分点至1%,由阶段性安排转为长期制度性安排;第三批证券、基金、保险公司互换便利启动后,超过10家券商已完成首批股票买入操作。 这轮调整源于金融管理部门11月2日召开的座谈会,会议部署推动两项工具调整优化、加力实施。11月6日召开的国务院常务会议又提出“完善资本市场稳市机制”。
欧盟委员会已提出《数字公平法案》草案,拟把欺骗性界面设计、动态定价、针对儿童的个性化广告等列为重点规范对象。华尔街见闻援引欧盟司法专员Michael McGrath的话称,立法目标是提高不公平经营的代价,而不是增加正当经营难度。 按草案,违规企业最高可能面临全球年度总营业额6%的罚款。草案还计划修订《消费者保护合作条例》,赋予欧盟委员会调查跨成员国重大案件的权力,并适用同等上限的罚款安排。
沙特10月日均原油产量升至1056万桶,较上月增加26%,达到相关战争爆发以来的最高水平。华尔街见闻援引彭博获得的OPEC秘书处月报称,伊拉克同期产量也升至战时新高。 据报道,波斯湾地区供应恢复之际,需求仍然疲软,大量原油进入实货市场,市场价差承压并出现供过于求的初步迹象。布伦特原油期货本月累计下跌约21%,报道发布时约为每桶93美元。 产量回升与运输瓶颈缓解有关。
据华尔街见闻11月11日报道,中国人民银行发布2026年第三季度中国货币政策执行报告。报告专栏3表示,央行将会同监管部门,持续优化债市非银大额赎回互换便利机制,并与支持资本市场的两项工具一道,进一步丰富流动性宏观审慎管理工具箱。 报告称,上述安排旨在及时矫正和阻断金融市场羊群效应,引导债市参与机构理性审慎经营,增强债市运行稳定性。原文表述为后续将持续优化机制,并不等于相关安排已经完成调整。
据华尔街见闻,11月9日,中信银行公告称,拟于11月16日起新增积存金挂单功能,并将个人客户业务协议升级至2.0版,具体上线时间以APP为准。此前,兴业银行已于6月8日为积存金活期产品增加挂单购买、赎回功能,南京银行也于10月26日推出个人积存金委托挂单。 挂单允许客户预先设置价格、数量和有效期,由银行系统在约定范围内监测报价并执行交易。
据华尔街见闻,Anthropic于11月10日启动IPO路演,并同步发布42分钟视频和57页路演PPT。公司给出的发行价区间为每股70至78美元,计划于11月18日定价、11月19日在纳斯达克挂牌,股票代码为ANT。上述日期和安排仍属于公司披露的上市计划。
达拉斯联储主席、今年FOMC轮值票委Lorie Logan周二表示,美联储至少还需实施两次各25个基点的加息。她补充,这个冬天的加息节奏有可能快于今秋,但具体路径仍取决于经济数据和金融条件。 Logan指出,再加息两次将把联邦基金利率目标区间推至4.25%至4.5%,对经济产生一定程度的温和限制效果。她认为当前货币政策仍在为经济提供支撑,并在一定程度上推升通胀压力。
美国劳工统计局11月10日公布,10月CPI环比上涨0.4%,低于9月的0.6%,但高于经济学家预期的0.3%;核心CPI环比上涨0.3%,持平9月,高于预期的0.2%。整体CPI连续第三个月涨幅超出预期,核心CPI也连续第三个月环比涨0.3%。由于2025年10月联邦政府停摆期间未采集数据,BLS未提供10月CPI同比涨幅。 这份报告触及美联储理事沃勒此前提出的政策门槛。
里士满联储主席Tom Barkin周一表示,强劲需求与居高不下的通胀意味着利率仍需进一步上升,但他同时警示,任何加息行动都需以审慎步伐推进。 Barkin指出,企业盈利表现亮眼,消费者支出依然具有韧性,经济正经历失业率持续处于4.5%或以下的历史性连续纪录。但他也对这一强势能否持续提出疑问,并指出企业与家庭均持续反映成本上涨压力,令通胀前景仍存不确定性。
阿里巴巴正式启动旗下芯片子公司平头哥的分拆上市计划。周二公布的文件显示,平头哥已于2026年9月11日以保密形式向香港联交所递交A1上市申请表格,申请H股在港交所主板挂牌买卖。 阿里在公告中表示,香港联交所已确认其可进行建议分拆。此次分拆拟通过全球发售方式进行,包括面向香港公众的公开发售及向机构与专业投资者的配售。分拆完成后,平头哥预计仍将维持阿里子公司地位。
中国10月原油进口强势反弹。海关总署11月10日公布的数据显示,10月原油进口量达4194万吨,环比增长13%,折合约988万桶/日,日均进口量环比增长9.4%,创3月以来最高水平。 这一反弹折射出霍尔木兹海峡冲击逐步消退后市场的阶段性修复。
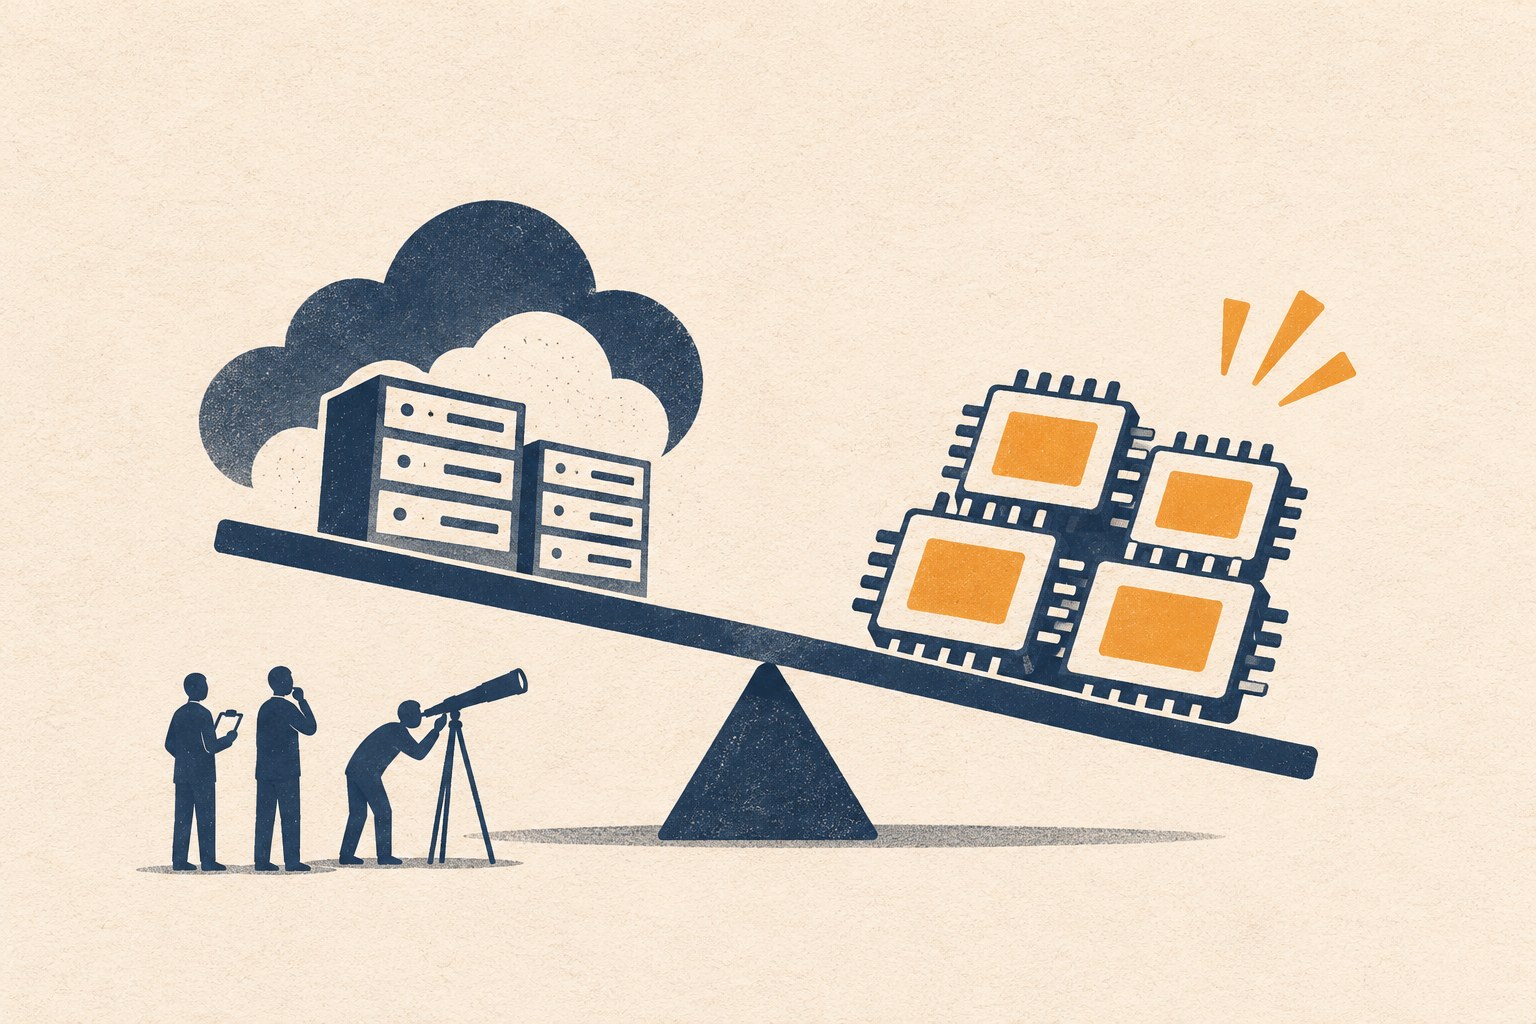
芯片公司的信用风险定价正在上升。华尔街见闻11月10日援引高盛销售与交易部门的四份信贷报告称,由博通、AMD、英伟达和英特尔组成的信用违约互换(CDS)篮子,其利差近三个月来首次超过由甲骨文、Meta、亚马逊、Alphabet、微软等超大规模云厂商组成的篮子。 变化体现在两组篮子的相对位置上。
据华尔街见闻报道,中国海关总署11月10日公布的数据显示,中国10月以美元计价出口同比增长35.2%,进口同比增长41.6%,单月贸易顺差为1053亿美元。截至10月,进口、出口均已连续6个月保持两位数增长。 累计数据采用人民币口径:今年前10个月,中国货物贸易进出口44.81万亿元,同比增长20%。其中,出口25.99万亿元,同比增长17.6%;进口18.82万亿元,同比增长23.6%。
据华尔街见闻11月9日报道,美伊核问题谈判传出进展后,国际原油期货周一盘中跌幅扩大。美股午盘时段,美国WTI原油逼近每桶85美元,日内跌约6.4%;布伦特原油跌至每桶90.60美元下方,日内跌幅接近7.9%。上述数字为盘中行情,并非收盘跌幅。 谈判消息来自沙特媒体Al Arabiya周一的报道。
美国消费者对通胀的预期保持稳定,对就业前景的担忧却有所加深。据华尔街见闻11月9日报道,纽约联储周一发布的月度消费者预期调查显示,受访者预计未来一年失业率上升的平均概率升至45.3%,为2020年4月以来最高,主要由无大学学历的受访者推动。 通胀预期则没有同步上升。调查中,未来一年通胀预期维持在3.9%,三年和五年通胀预期分别稳定在3.3%和3%。
据华尔街见闻11月9日报道,新加坡数据中心建造商DayOne近日已向美国SEC提交Form F-1注册声明,计划于2026年内在纳斯达克上市。报道援引路透社等媒体消息称,公司目标最高筹资约50亿美元,潜在估值约200亿美元。这些仍是拟议融资规模与估值,并非已完成的募资结果。
一家成立不久、宣布获得融资和大额订单的机器人公司,被曝出现欠薪。华尔街见闻11月9日引述Tech星球报道,无境未来动力科技(简称“无境动力”)员工对外称,公司自8月起拖欠薪资,公积金、社保相继断缴,三四十名员工被欠薪,涉及金额约800万元。 据报道,无境动力于2026年2月成立,实际控制人为崔小飞。
特朗普通过人事安排重塑美联储的计划,面临来自参议院的新制衡。华尔街见闻11月9日转述《华尔街日报》记者Nick Timiraos的分析称,民主党在上周中期选举后重新掌控参议院,获得阻止特朗普美联储提名人选的制度性权力。 这次变化的关键,不在于美联储主席是否更换,而在于后续理事提名能否获确认。报道指出,特朗普已将属意人选沃什送上美联储主席之位,但在争取七人理事会多数席位的过程中,仍缺关键一票。
Meta将美元债发行窗口选在了美国中期选举日。据华尔街见闻11月9日转述彭博11月8日的报道,Meta此次融资包括250亿美元美元债、90亿欧元欧洲债券、250亿美元普通股及125亿美元优先股。为了推进发行,公司不仅反复权衡入市时机,还加强了与机构投资者的直接沟通。 报道指出,Meta原计划在10月底至11月初完成本季度债券发行,但此前因财报前静默期,已较长时间未进入债券市场。