
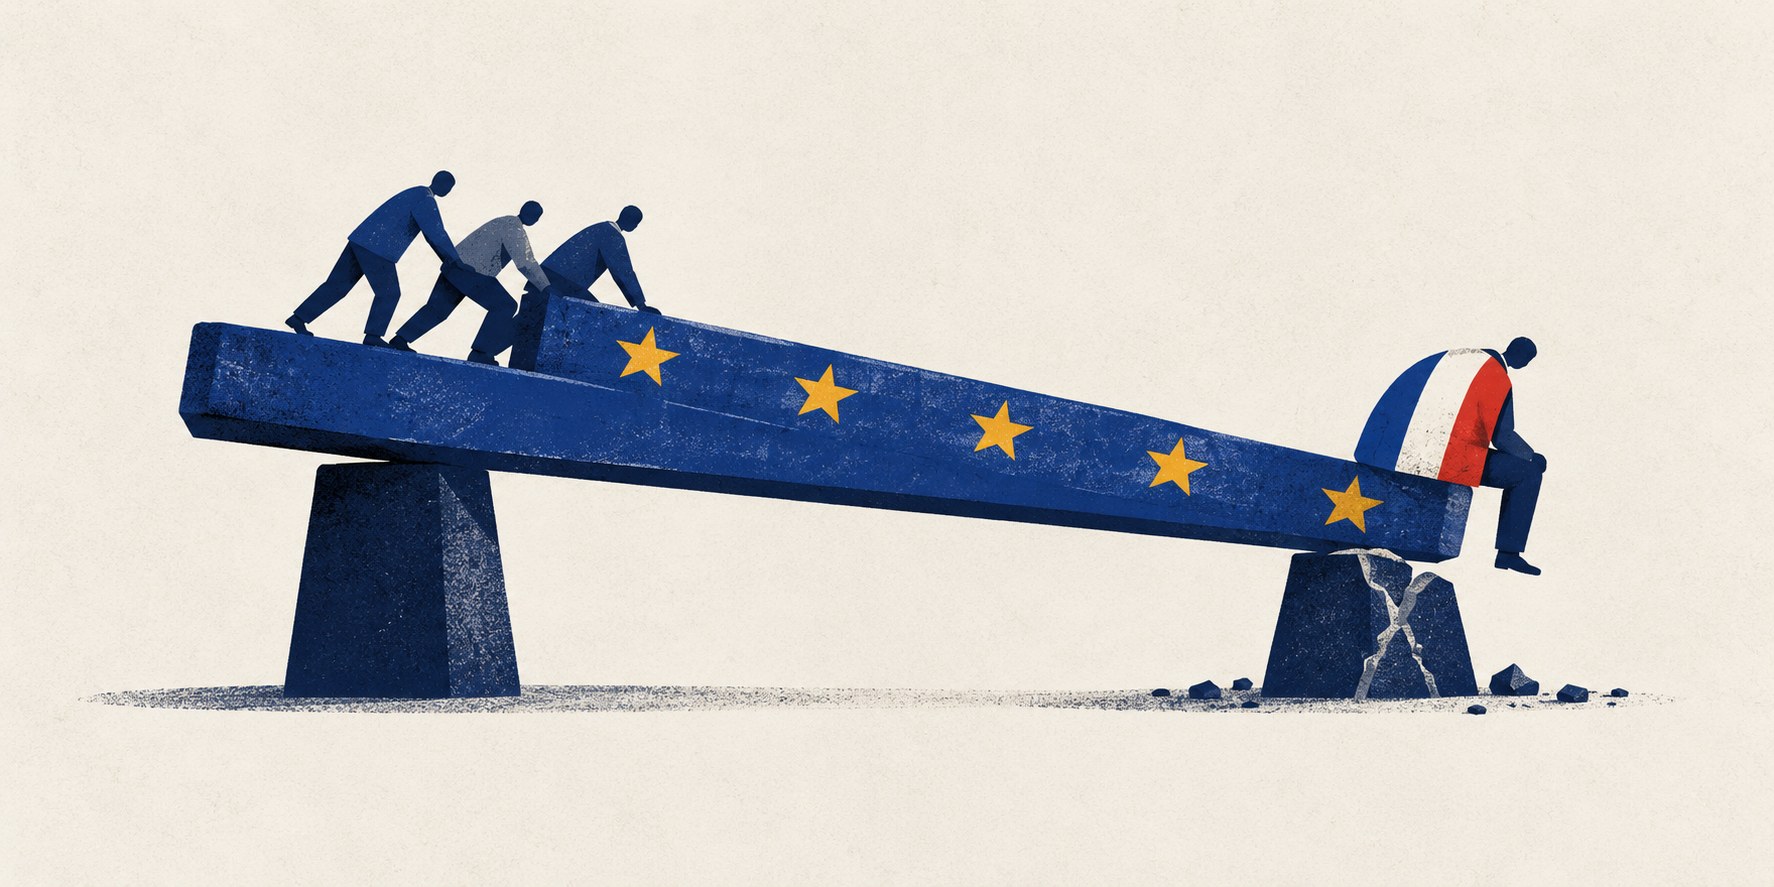
据华尔街见闻10月23日报道,欧元区10月综合PMI初值由9月的53.1降至51.9,低于彭博调查预期的52.7。指数仍高于50荣枯线,显示商业活动继续扩张,但增速放缓程度超出预期。法国转入收缩,与德国继续扩张形成分化。
法国10月综合PMI初值从9月终值51.1降至48.4,低于彭博调查预期的50.3。服务业PMI为48.4,制造业PMI为49.3,两个分项与综合指数均低于50。法国的变化不只是增长减速,而是这些指标均进入收缩区间。
S&P Global Market Intelligence经济学家Joe Hayes表示,法国9月的反弹短暂,私营部门销售量以5月以来最快速度下降,并体现为采购与投资活动减少。他还指出,企业对未来12个月预期的情绪指标降至六年半低点,反映出对2027年总统选举不确定性及财政状况的担忧。
法国经济数据走弱之际,国债市场也承受压力。报道援引彭博称,法国财政担忧引发国债抛售。法国基准国债收益率本周触及5%,为2002年以来首次;法德利差扩大至约175个基点,创2011年以来最阔。
德国则保持扩张。10月综合PMI初值为52.8,低于9月的53.8,也低于路透调查预期的53.3和彭博调查预期的53.4,但已连续第四个月高于50。制造业PMI由53.9升至54.2,达到两个月高点;服务业PMI由52.9降至51.7,连续第二个月扩张。
德国分项数据同样显示需求端并不强劲:制造业订单增速降至三个月低点,服务业需求停滞,私营部门新业务仅略增。S&P Global Market Intelligence经济学家Phil Smith认为,商业活动持续回升令人鼓舞,但增速放缓也凸显德国复苏仍然脆弱。因此,这次欧元区数据呈现的是整体仍在扩张、法国收缩、德国增长放缓,而非整个欧元区已陷入收缩。
仅供信息参考,不构成投资建议。