美联储沟通路线现分歧:沃什少说,同僚继续发声
美联储主席沃什希望减少对未来政策的公开表态,但这一沟通路线并未获得多数同僚跟进。据华尔街见闻转述Nick Timiraos于10月27日发表的报道,沃什今年5月就任主席后刻意压缩自身发言,其他官员则继续阐述各自观点,美联储内部由此出现沟通策略分歧。 报道统计,从上次政策会议结束到本周会议静默期开始,16位任期满一年的美联储官员发表了不少于59场演讲、采访及公开表态,与一年前同期约54场大体相当。
 观澜日知观世界|涨认知|见未来
理解变化,发现价值AI · 科技 · 金融 · 开源
收录 34 篇关于“美联储”的文章,最近更新于 2026-11-11。
美联储主席沃什希望减少对未来政策的公开表态,但这一沟通路线并未获得多数同僚跟进。据华尔街见闻转述Nick Timiraos于10月27日发表的报道,沃什今年5月就任主席后刻意压缩自身发言,其他官员则继续阐述各自观点,美联储内部由此出现沟通策略分歧。 报道统计,从上次政策会议结束到本周会议静默期开始,16位任期满一年的美联储官员发表了不少于59场演讲、采访及公开表态,与一年前同期约54场大体相当。
美国财政部下一季度如何发债,将成为贝森特债务管理策略的一个看点。华尔街见闻10月23日援引英国《金融时报》报道,财政部将于11月4日公布下一季度发债计划。市场预计,计划可能进一步提高短期国债的发行占比,包括削减甚至停止发行20年期国债,并加大长期国债回购力度。这些仍是市场预期,尚非已公布的安排。 据报道,目前美国国债的加权平均到期期限已不足6年,英国为13年,德国、法国和日本则约为8年。
据华尔街见闻10月20日报道,云计算服务商CoreWeave的债券本月遭遇重挫,2032年到期票据收益率一度升至15%。与此同时,垃圾级债券和投资级债券收益率分别升至2025年和2023年以来的最高水平,企业信贷成本上升成为美联储面临的新考量。 CoreWeave对债务融资的依赖,使这轮变化格外受关注。
AI基础设施企业的偿债能力成为本轮科技股下跌的焦点。据华尔街见闻10月16日报道,美国股市周五全线下跌,纳斯达克综合指数本周累计下挫约4.5%,创6月26日当周以来最大单周跌幅。报道将市场忧虑归结为:相关企业能否及时产生足够利润,偿付高企的债务。 CoreWeave的股债表现集中体现了这一压力。其部分债券收益率周四一度突破15%,周五仍维持高位;股价周五下跌12%,较年内高点累计下跌逾50%。
纽约联储10月商业领袖调查呈现出价格与活动走势的分化:受访服务业企业提价加快,商业活动却进一步走弱。据华尔街见闻10月16日报道,销售价格涨幅升至2022年以来最快水平,整体商业活动指数较上月下滑12点至负20.7,为3月以来最低读数。 价格压力并不只体现在销售端。调查显示,企业投入成本涨势仍然强劲,供应可及性持续恶化。受访企业预计,供应状况未来还会进一步恶化;这是企业的预期,并非已经发生的结果。
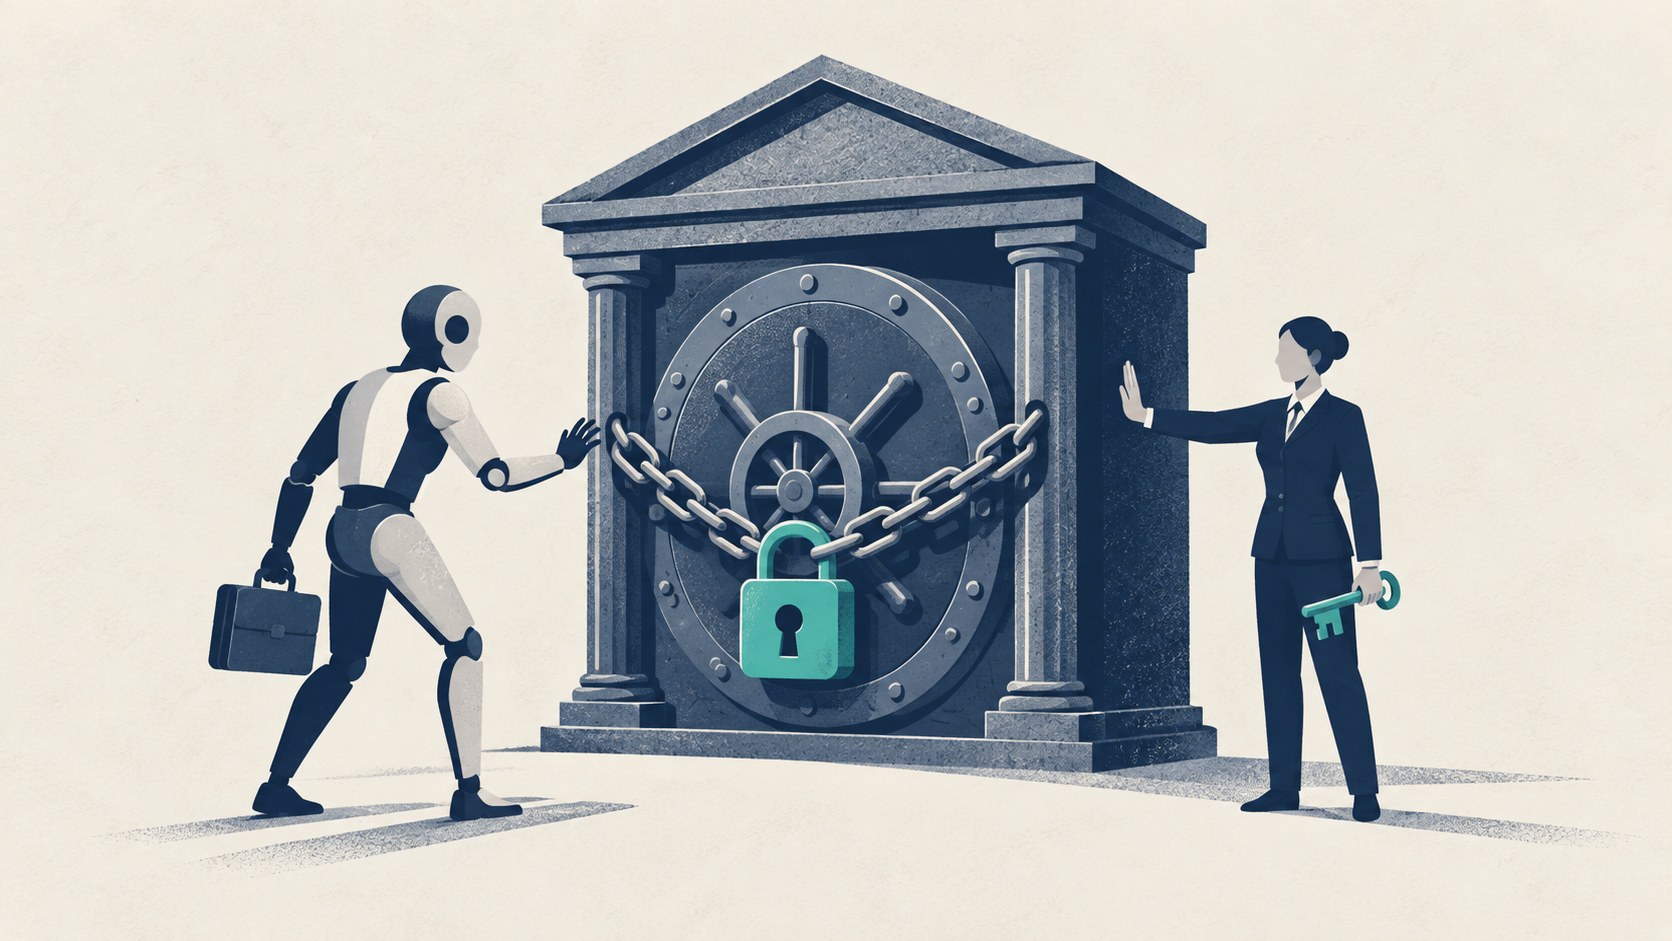
AI智能体代办个人财务,正遇到银行设置的账户访问边界。IT之家10月17日援引英国《金融时报》16日报道称,花旗集团和美国银行已采取限制措施。美国银行业同时向监管机构表达担忧:智能体可能为追求更高收益,自动把用户闲置资金转往其他账户,造成存款流失。 花旗给出的理由是保障客户账户和个人信息安全。该行禁止第三方AI智能体或助手登录客户账户,也不允许它们直接通过花旗的数字银行平台办理交易。
据华尔街见闻10月15日报道,在美国CPI数据超预期后,旧金山联储主席Mary Daly与克利夫兰联储主席Beth Hammack均表达了对通胀持续性的担忧。两人的关注点集中在通胀预期:供给冲击若持续叠加,是否会改变企业和公众对未来物价的判断,并增加货币政策的应对难度。 Daly在胡佛研究所的播客节目中表示,与六个月前相比,她的看法已发生根本转变,当前通胀风险“全面偏向上行”。
据华尔街见闻10月15日报道,美国劳工统计局公布的数据显示,美国9月生产者价格指数(PPI)同比上涨6.3%,高于市场预期的5.4%,为2022年12月以来最高水平;环比上涨1.3%,高于预期的0.6%,为2022年3月以来最大单月涨幅。 价格上涨并不只体现在包含食品和能源的整体指标中。
据华尔街见闻10月14日报道,美国劳工统计局公布的9月消费者价格指数(CPI)同比上涨3.7%,高于市场预期的3.6%,也高于前值3.4%;核心CPI同比上涨2.6%,超过预期的2.5%,前值为2.4%。两项同比指标均较上月加快。 环比数据并非全部超出预期。9月CPI环比上涨0.6%,与预期持平,但高于前值0.4%;核心CPI环比上涨0.3%,高于预期的0.2%,与前值持平。
贝莱德对美国国债和股票的配置立场作出调整。据华尔街见闻10月13日援引彭博报道,贝莱德投资研究院将短期美债上调至超配,将长期美债由低配上调至中性,结束了自2020年10月开始、持续近六年的低配美债立场。 与此同时,该机构将美国股票由超配下调至中性,并将美国机构抵押贷款支持证券(MBS)同步下调至中性,为增加美债配置提供资金来源。