英特尔盘中跌逾30%,芯片股抛售扩大
美股科技股周五遭遇抛售,跌势从个股蔓延至芯片板块。据华尔街见闻10月30日报道,美东时间当天临近午盘,英特尔盘中一度跌逾30%,费城半导体指数跌约8%;纳斯达克100指数跌超3%,标普500信息技术板块跌超4%。这些均为盘中表现,并非收盘结果。 抛售并不限于英特尔。临近午盘,AMD、高通和闪迪跌超10%,博通、美光及台积电美股跌幅均超过5%,英伟达跌超4%。
 观澜日知观世界|涨认知|见未来
理解变化,发现价值AI · 科技 · 金融 · 开源
金融资讯:精选前沿动态、来源清晰的解读与实用资源。
美股科技股周五遭遇抛售,跌势从个股蔓延至芯片板块。据华尔街见闻10月30日报道,美东时间当天临近午盘,英特尔盘中一度跌逾30%,费城半导体指数跌约8%;纳斯达克100指数跌超3%,标普500信息技术板块跌超4%。这些均为盘中表现,并非收盘结果。 抛售并不限于英特尔。临近午盘,AMD、高通和闪迪跌超10%,博通、美光及台积电美股跌幅均超过5%,英伟达跌超4%。
据华尔街见闻10月31日刊载的数据,10月中国官方制造业采购经理指数(PMI)为49.3%,比上月下降0.8个百分点,降至临界点以下。制造业生产和新订单指数同步回落,制造业景气水平有所回落。 不同规模企业的表现存在差异。
据华尔街见闻10月30日报道,闪迪2027财年第一季度营收达到110亿美元,环比增长23%,同比增长378%。公司当季非GAAP毛利率为85.1%,调整后自由现金流为57亿美元。 这轮营收增长同时来自销量和价格。在财报电话会上,闪迪管理层表示,本季度营收增长中,约60%归功于销量增长,40%归功于价格上涨。数据中心业务表现突出,当季营收为48亿美元,环比增长61%。
AI公司的资金需求仍在增长,但融资条件正在收紧。据华尔街见闻10月31日报道,OpenAI将新一轮融资目标从300亿美元下调至约200亿美元;黑石对Anthropic上市后的信用评级预期也发生变化。这两项变化分别涉及融资目标和评级预期,并不等于融资已经完成或评级已经落定。
黑石对Anthropic上市后信用评级的预期发生变化。据华尔街见闻10月31日援引媒体及知情人士消息,黑石此前数月一直向投资伙伴表示,预计Anthropic将在年底前获得投资级评级;近期则根据主要评级机构的指引改口,认为公司上市后可能无法立即获得投资级评级,更可能获得较高档的“垃圾级”评级。 这仍是黑石向投资者传达的预期,而非评级机构的正式决定。
永辉超市前三季度实现扭亏,但尚未实现稳定的单季盈利。据华尔街见闻10月30日报道,永辉超市当日发布的2026年第三季度报告显示,前三季度营业收入352.42亿元,同比下降16.95%;归母净利润1.70亿元,较去年同期增加8.80亿元;扣非归母净利润580.24万元,也实现扭亏为盈。
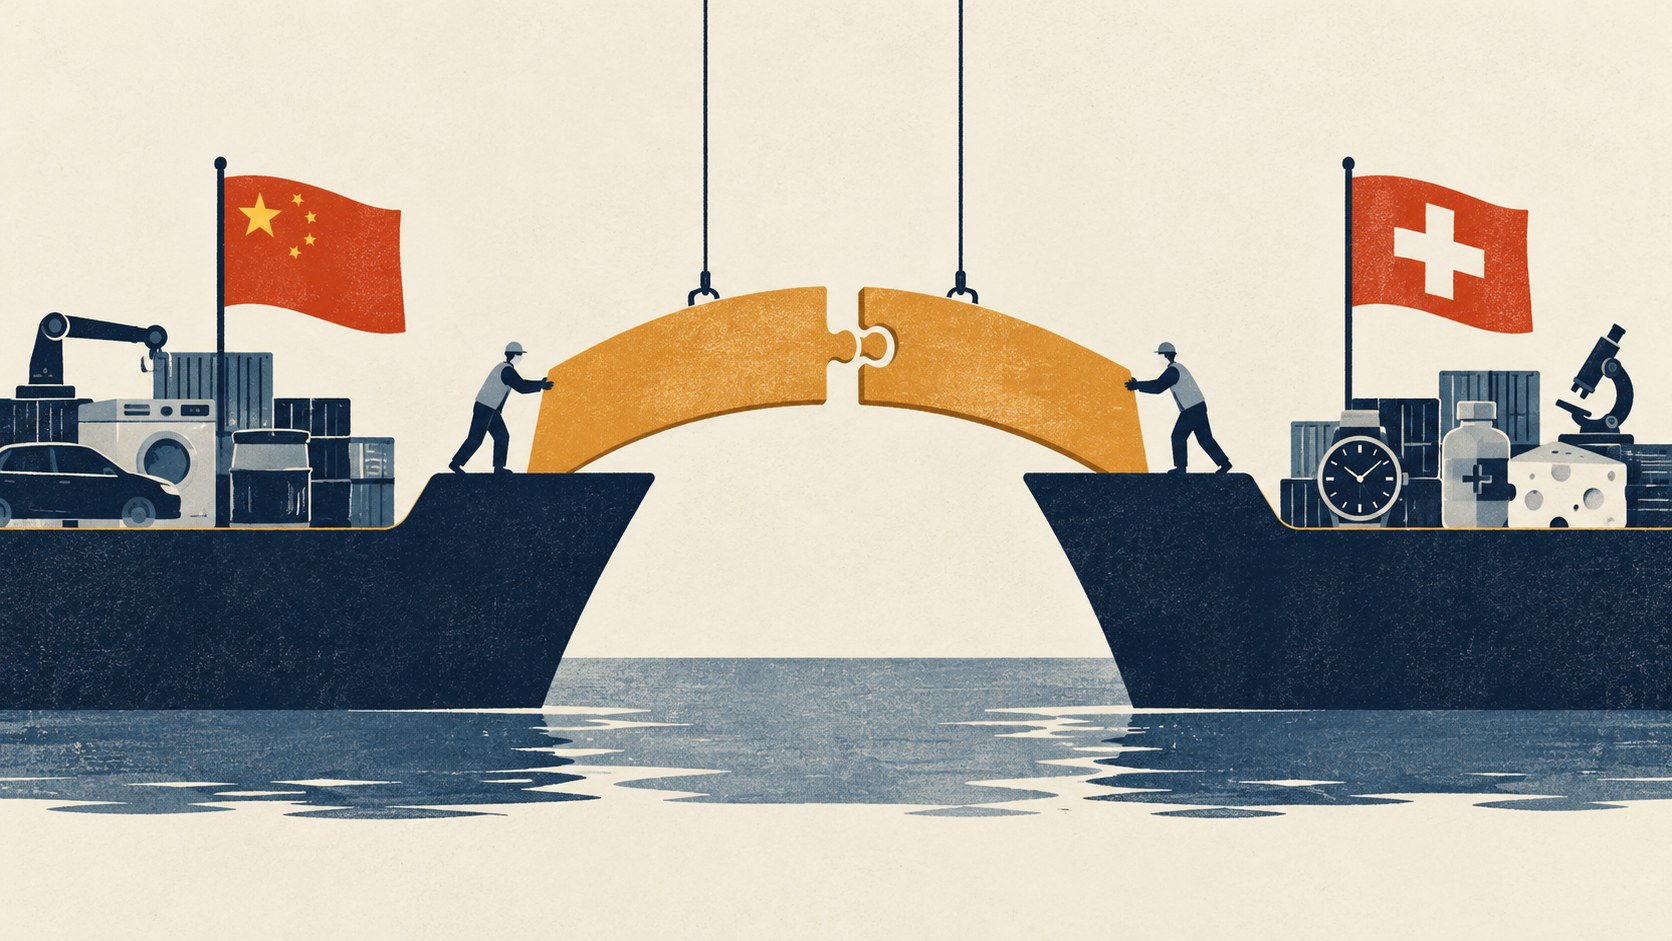
中瑞自贸协定升级议定书已签署,进一步降税是其中一项具体变化。据华尔街见闻10月30日刊载的商务部信息,中瑞双方将在原协定基础上,分别对近300个税目进一步降低关税水平。这是双方各自的降税安排,不能理解为所有商品普遍降税。 10月30日,在习近平主席和瑞士联邦主席帕姆兰共同见证下,商务部部长王文涛与瑞士联邦经济、教研部国务秘书兼经济总局局长布德里格在北京签署议定书。
据华尔街见闻10月30日报道,日本央行在当天结束的货币政策会议上,将政策利率维持在1.25%。与此同时,央行宣布自明年1月起加速出售交易所交易基金(ETF),年度出售规模将从目前的3300亿日元提高至8600亿日元。利率本次未变,资产出售安排则将进一步调整。 政策判断的变化集中在通胀上。日本央行季度展望报告指出,潜在通胀已升至“与价格目标基本一致”的水平,所有委员对此达成一致判断。
亚马逊三季度自由现金流缺口明显大于市场预期。据华尔街见闻10月30日援引最新财报的报道,公司单季自由现金流为负335亿美元,而彭博汇总的市场一致预期为负77亿美元。滚动12个月自由现金流也从上季度的负76亿美元降至负424亿美元。 这一缺口可以从经营现金流与资本支出的差额看清:三季度经营性现金流约424亿美元,净资本开支为759亿美元,两者相减即为负335亿美元。
据华尔街见闻10月30日报道,币安在疑似遭遇黑客攻击后宣布,安全检查期间暂停全部存储和提取功能,并承诺承担所有损失。目前,事件涉及的最终失窃金额仍在核实中。 币安创始人赵长鹏10月29日在社交平台X上表示,“看起来确实是针对币安的黑客攻击”,同时强调用户资金安全。币安发言人也表示,团队已知悉潜在安全问题的报告,正在积极调查,并称用户资金完全安全。这些是币安方面的表态,调查尚未完成。
据华尔街见闻10月29日报道,当日公布的美国9月个人消费支出(PCE)物价指数同比上涨3.6%,高于前值3.4%,为当年5月以来最高;环比上涨0.5%。两项涨幅均符合市场预期,但整体物价同比涨幅较前期进一步扩大。 美联储重点关注的核心PCE物价指数也小幅升温。剔除食品和能源价格后,9月核心PCE同比上涨3.1%,高于前值3%;环比上涨0.3%,两项数据同样符合预期。
美国证券交易委员会(SEC)10月29日宣布,已起诉BG Wealth Sharing Ltd和DSJ Exchange Pty Ltd,指控两家实体利用虚假SEC申报文件增强投资者对其投资计划的信心,从数万名散户投资者处募集超过1.3亿美元。两家实体均在美国科罗拉多州注册成立,由境外运营。
据华尔街见闻10月29日报道,欧洲央行宣布维持三项主要利率不变:存款便利利率为2.5%,主要再融资利率为2.65%,边际贷款利率为2.9%。这一决定符合市场预期,也与彭博调查中几乎所有经济学家的预测一致。 利率决议公布数小时前,行长拉加德宣布将于明年2月提前卸任,较任期届满提前数月。她给出的理由是,希望在包括法国国内动荡在内的议题上拥有更大的表达自由。
据华尔街见闻10月29日报道,美国商务部经济分析局公布的2026年三季度实际GDP折年环比增速初值为3.4%,高于市场预期的3.2%,也高于二季度的2.2%,为近一年来最快增速。这是季度增长的初步数据,报道将企业投资列为本轮经济提速的主要引擎。 商业投资折年环比增长12.7%,为2020年以来最高水平。
招商仁和人寿第三季度出现了利润下降、净资产回升的反差。据华尔街见闻10月27日报道,公司当日披露的业绩显示,第三季度净利润约0.66亿元,较第二季度减少约3.02亿元,降幅超过八成;同一季度,净资产由102.76亿元增至106.63亿元,增加约3.87亿元。 利润承压并非各项收入同步走弱。第三季度,公司利息收入约6.25亿元、投资收益约4.41亿元。报道指出,两项收入合计略高于上半年季度平均水平。
据华尔街见闻2026年10月28日报道,沙特恢复通过红海与霍尔木兹海峡两条路线出口原油,波斯湾其他主要产油国的出口也在向冲突前水平回归。报道指出,随着供应紧张预期松动,中东实货市场的溢价明显收窄。 这一变化体现在阿曼—迪拜原油价差上。该价差用于衡量海湾地区现货市场强弱,9月接近34美元/桶,至报道所述的本周二已降至约6美元/桶,降幅逾80%。
微软将向约6万名员工提供自愿离职补偿。华尔街见闻10月26日转述彭博援引微软发言人的消息称,计划覆盖美国、加拿大、印度和英国,适用对象为副总裁级别及以下人员。这是自愿离职方案的覆盖规模,并非已经确定的离职人数。 据报道,微软首席人事官Amy Coleman在周一致员工的备忘录中表示,计划旨在为“正在考虑离开公司”的员工提供一条有支持的过渡路径,待遇与公司的标准离职补偿方案相当。
Meta的250亿美元普通股发行获得机构投资者认购。华尔街见闻援引彭博知情人士消息称,扩大规模后的此次发行,认购需求约为发行规模的5倍,超过一半股份分配给长期持有型投资者及Meta现有股东。 配售份额也较为集中。据上述知情人士透露,获得最大15笔配售的投资者取得约70%的发行份额。与此同时,125亿美元强制可转换优先股的认购需求也达到发行规模的数倍。此次交易由摩根士丹利和高盛承销。
美联储主席沃什希望减少对未来政策的公开表态,但这一沟通路线并未获得多数同僚跟进。据华尔街见闻转述Nick Timiraos于10月27日发表的报道,沃什今年5月就任主席后刻意压缩自身发言,其他官员则继续阐述各自观点,美联储内部由此出现沟通策略分歧。 报道统计,从上次政策会议结束到本周会议静默期开始,16位任期满一年的美联储官员发表了不少于59场演讲、采访及公开表态,与一年前同期约54场大体相当。
五粮液上半年的业绩增长未能延续至第三季度。据华尔街见闻10月27日报道,五粮液披露的2026年三季报显示,第三季度营业收入44.42亿元,同比下降37.68%;归母净利润9.58亿元,同比下降48.25%。公司解释,市场需求偏弱、相关产品销量减少,是当季收入和利润下降的主要原因。 对比之下,今年上半年,五粮液营收和归母净利润分别同比增长20.87%、89.30%。