日本9月核心CPI升至2.1%,12月加息预期升温
据华尔街见闻10月23日报道,日本总务省当天公布的数据显示,日本9月核心CPI同比上涨2.1%,高于8月的1.7%,九个月来首次超过日本央行2%的目标,符合经济学家预期中值。与此同时,剔除生鲜食品和能源的通胀指标也由1.9%升至2.4%。 价格上涨不只体现在上述指标中。9月服务业价格同比上涨1.5%,较8月的1.2%提速,为今年3月以来最快增速。
 观澜日知观世界|涨认知|见未来
理解变化,发现价值AI · 科技 · 金融 · 开源
金融资讯:精选前沿动态、来源清晰的解读与实用资源。
据华尔街见闻10月23日报道,日本总务省当天公布的数据显示,日本9月核心CPI同比上涨2.1%,高于8月的1.7%,九个月来首次超过日本央行2%的目标,符合经济学家预期中值。与此同时,剔除生鲜食品和能源的通胀指标也由1.9%升至2.4%。 价格上涨不只体现在上述指标中。9月服务业价格同比上涨1.5%,较8月的1.2%提速,为今年3月以来最快增速。
莫德纳与默克联合研发的个性化黑色素瘤疫苗三期临床数据提前泄露后,莫德纳股价大幅下挫。据华尔街见闻10月22日报道,莫德纳周四盘中一度下跌26%,随后有所反弹,最终收跌17.6%;默克收跌1.8%。尽管当日下跌,莫德纳截至周四收盘的年内涨幅仍达655%。
据华尔街见闻报道,卡塔尔能源于美东时间10月22日宣布,与美国切尼尔能源签署两份液化天然气(LNG)长期购销协议,年采购量最高可达400万吨。协议预计于2031年开始交付,持续至2054年。报道将其称为卡塔尔首份对美LNG承购协议。 这笔采购分别来自切尼尔位于美国路易斯安那州的Sabine Pass液化厂和得州的Corpus Christi液化厂,每座工厂对应年供应量200万吨。
Meta对人工智能基础设施的支出承诺继续扩大,信用风险定价也出现上升。据华尔街见闻10月22日报道,Meta监管文件显示,截至今年9月底,公司未来支出承诺约为8250亿美元,涵盖租约、云计算合同及数据中心等协议,其中大部分与人工智能算力及基础设施有关。7月披露的对应规模约为7000亿美元。 这些承诺包含不同期限、不同性质的协议。
英伟达据报正与澳大利亚AI云服务商Firmus Grid洽谈数亿美元规模的投资。华尔街见闻10月22日援引The Information报道,Firmus此前撤回上市申请,目前正寻求至少20亿美元的私募融资。这笔潜在投资仍处于谈判阶段,并未确定落地。 Firmus原计划在澳大利亚证券交易所以300亿美元估值上市,拟募资50亿美元,最终以“市场波动”为由撤回申请。
CoreWeave无担保债券收益率升至15%,市场再度担忧AI基础设施投资周期能否持续。据华尔街见闻10月20日援引英国《金融时报》的报道,巴克莱全球研究主席Ajay Rajadhyaksha认为,这批债券的抛售主要反映其较低的偿付优先级,而不是AI资本支出周期已经出现裂缝。 这场争议的关键,是一家公司的不同融资工具能否代表相同风险。
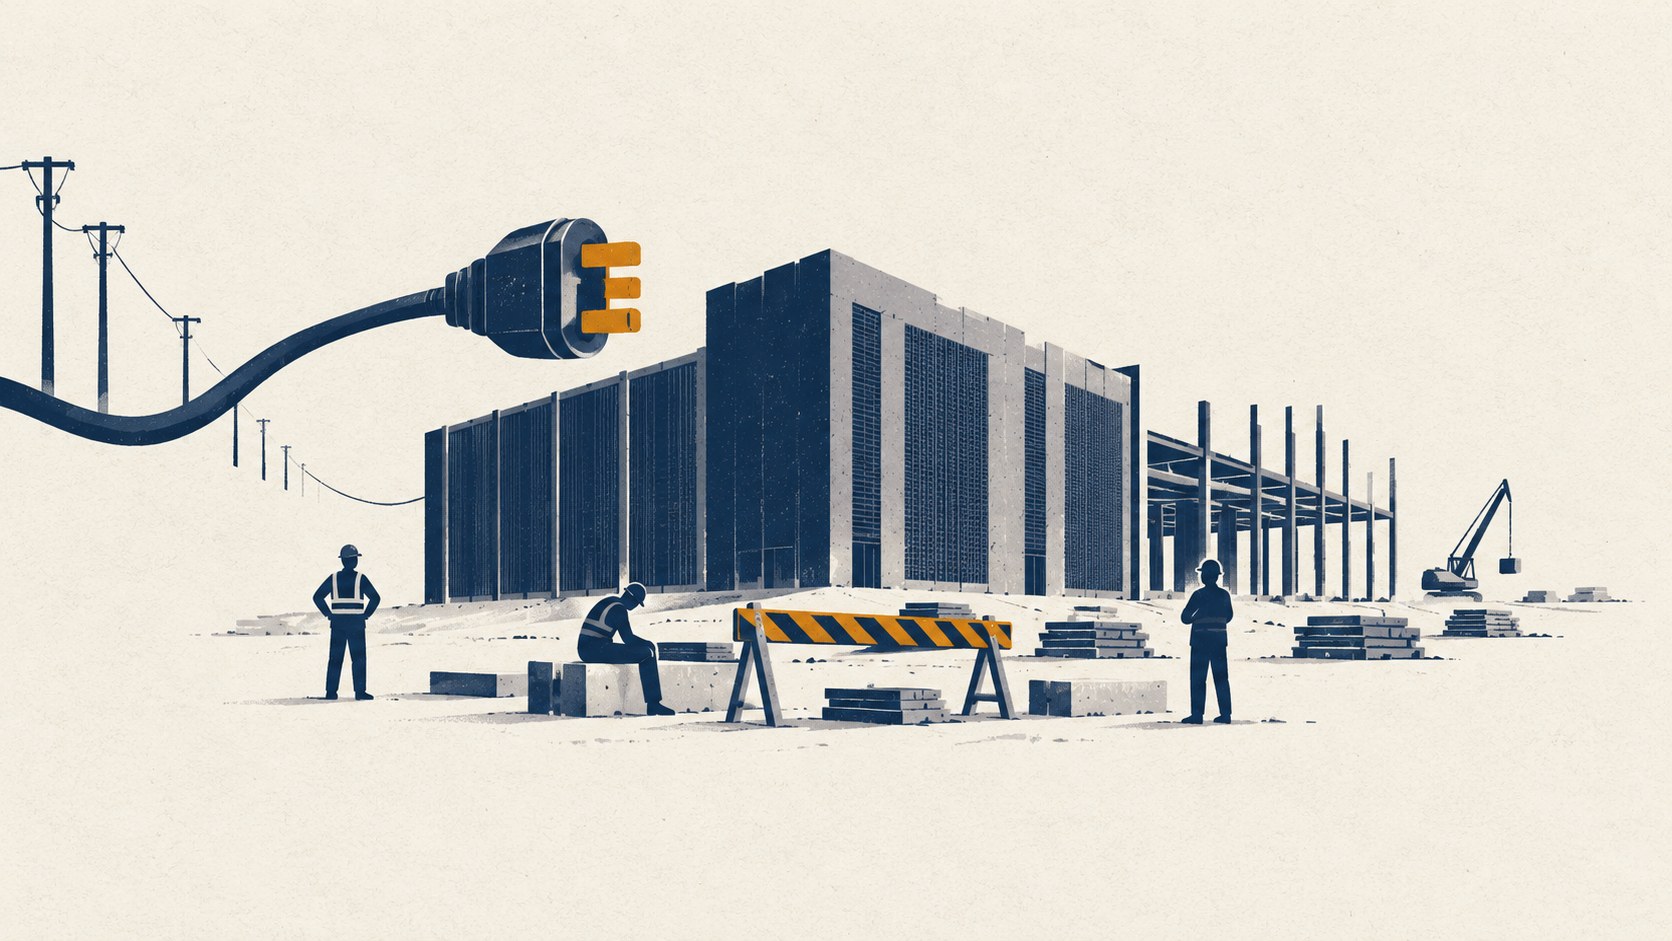
据华尔街见闻10月21日报道,澳大利亚数据中心公司NextDC披露,墨尔本M3项目因输电线路施工受阻,下一次电网增容供应推迟至2028财年。公司随之下调2027财年业绩指引。结束两天交易暂停后,NextDC股价在悉尼市场一度下跌45%,至5.07澳元。 供电延误涉及电网运营商Jemena Electricity Networks在墨尔本Maribyrnong居民街道架设高压输电线杆的工程。
宁德时代第三季度收入和出货继续增长,但利润增长未能跟上。华尔街见闻10月21日报道,公司于10月20日盘后公布第三季度业绩:营收1652亿元,同比增长58.6%、环比增长11.8%;归母净利润约212亿元,同比增长约15%,环比下降约6%。 收入增长背后,电池出货仍在扩大。第三季度,宁德时代电动车和储能电池合计出货超过260GWh,同比增长44.4%、环比增长13.0%。
据华尔街见闻报道,标普全球警告,大型科技公司的人工智能相关负债可能远超已披露水平,但该机构目前暂无调整评级的计划。问题的焦点,是超大规模云服务商对数据中心建设或中小型AI企业提供的隐性担保安排,可能形成表外潜在负债。 标普全球数字基础设施主管Mark Habib在伦敦圆桌会议上表示,可以合理判断,还有更多债务未被看见。
奈飞第三季度盈利超出市场预期,但第四季度盈利指引偏弱,全年广告收入预期也被下调。据华尔街见闻10月20日报道,奈飞公布2026年第三季度财报后,股价在盘后交易中一度下跌7%。 第三季度,奈飞营收为128.74亿美元,同比增长11.8%,符合公司此前预期;净利润为36.64亿美元,同比增长约43.8%。摊薄后每股收益为0.87美元,高于分析师平均预期的0.82美元。
据华尔街见闻10月20日报道,云计算服务商CoreWeave的债券本月遭遇重挫,2032年到期票据收益率一度升至15%。与此同时,垃圾级债券和投资级债券收益率分别升至2025年和2023年以来的最高水平,企业信贷成本上升成为美联储面临的新考量。 CoreWeave对债务融资的依赖,使这轮变化格外受关注。
英国云计算公司Nscale的上市估值预期和数据中心建设同时遇到阻力。华尔街见闻10月19日援引彭博报道,Nscale此前寻求以约300亿美元估值上市,但已有一批投资者表示,160亿至190亿美元的估值更可能获得买家认可。这是投资者对拟上市估值的反馈,并非已经完成的融资或上市定价。 另一项变化发生在英国埃塞克斯郡洛顿的数据中心园区。
中国人民银行拟调整主要政策利率的期限。华尔街见闻10月20日报道,行长潘功胜在10月19日举行的2026金融街论坛年会开幕式上表示,央行将研究择机把公开市场主要操作品种的期限切换为隔夜,公开市场隔夜回购利率将相应成为主要政策利率。这是拟推进的改革安排,并非已经完成切换。 这次变化的重点是政策利率以什么期限为“锚”。2024年,央行明确7天期逆回购操作利率为主要政策利率。
韩国数据中心公司Elice上市首日破发,盘中最低较发行价下跌32%。据华尔街见闻10月20日报道,该公司以发行价区间上限90,500韩元定价,募资2010亿韩元,约合1.51亿美元,是Kosdaq年内规模最大的IPO。 发行阶段的认购热度并未延续到上市交易。韩国散户投入约10.3万亿韩元认购资金,散户超额认购超过400倍。
据华尔街见闻10月19日报道,证监会主席吴清在2026金融街论坛年会开幕式上表示,近期将推出四项举措。其中,违规减持处罚规则将进一步完善,坚持过罚相当、不枉不纵,细化认定标准,更加精准有效地打击违规减持行为。这是拟推出的监管举措,报道所述状态并非新规则已经实施。 风险防范也是此次讲话的重点。
据华尔街见闻报道,中国证监会于2026年10月19日发布《违规转让证券案件行政处罚实施规则》,自2026年12月1日起施行。这份共十八条的规则,重点规范违规转让证券行为的认定与处罚,对不同类型行为设置差异化裁量阶次。
据华尔街见闻2026年10月19日报道,法国市场周一出现股债汇同步下跌。截至报道发稿,法国10年期国债收益率单日上升15个基点至4.93%,创近一个月最大单日涨幅;与德国同期国债的利差扩大至146个基点,为两周高位。 股票市场上,CAC 40指数下跌1.5%,法巴银行与兴业银行均跌约3%。外汇市场上,欧元兑美元、英镑及日元均下跌0.2%至0.3%。这些数字是报道发稿时的市场表现,并非全天收盘结果。
据华尔街见闻10月19日报道,中国人民银行行长潘功胜在2026金融街论坛年会开幕式上宣布,人民银行即将推动出台一系列政策措施,包括设立应对非银机构大额赎回的流动性支持工具、扩大常备借贷便利的适用机构范围。这些措施处于拟推出阶段。 此次宣布的措施还包括推动债券市场互联互通落地、便利境外金融机构在境内外汇市场开展人民币购售业务,以及出台金融支持建设北京(京津冀)等国际科技创新中心的指导意见。
据华尔街见闻10月19日刊载的征求意见内容,中国证监会起草《证券市场先行赔付指导意见(征求意见稿)》,向社会公开征求意见。文件旨在推动《证券法》第九十三条规定的先行赔付活动更加规范、透明、可预期,发挥其快捷化解证券群体性纠纷的作用。目前文件处于征求意见阶段。
据华尔街见闻10月18日报道,专注于AI云计算基础设施的CoreWeave在报道所述当周股价下跌25%,创2025年11月以来最差单周表现。与此同时,其垃圾评级债券收益率升至15%,股票和债券同时承压。 周内反弹未能扭转跌势。报道称,英伟达首席执行官黄仁勋周四公开表达对CoreWeave的信心,德意志银行将抛售定性为“买入机会”,公司股价当天上涨5.9%,但周五再跌12%。